


Gli ultimi atti ricostruiscono due istruttorie parallele: regolarità tributaria del Palermo FC e nuove verifiche sul Piano economico-finanziario.
Non c’è soltanto il conto da 2,5 milioni di euro che il Comune ha presentato al Palermo FC per la posizione relativa ai tributi locali. E non c’è soltanto il nuovo Piano Economico-Finanziario da oltre 380 milioni consegnato dal club per la riqualificazione del Renzo Barbera.
La lettura incrociata degli ultimi documenti acquisiti da Mediagol permette di ricostruire con maggiore precisione ciò che è accaduto negli uffici comunali tra la fine di settembre e i primi giorni di ottobre. In quel periodo sono andate avanti due istruttorie parallele, entrambe collegate alla futura sottoscrizione della convenzione: da una parte la regolarità tributaria del concessionario, dall’altra la verifica formale e successivamente sostanziale del nuovo PEF.

Emerge soprattutto un elemento finora rimasto sullo sfondo: prima di affermare che i debiti tributari impedissero la firma, lo stesso Comune aveva chiesto di verificare se tutte le somme contestate al Palermo potessero realmente essere considerate ostative alla convenzione, soprattutto in presenza di contenziosi e di avvisi di accertamento non ancora emessi.
DUBBIO SUI TRIBUTI
Il passaggio è contenuto in una nota del 24 settembre, precedente quindi alla comunicazione del 5 ottobre con cui il Comune ha poi quantificato in oltre 2,5 milioni la posizione tributaria del Palermo.L’Area Patrimonio ricorda che il Consiglio comunale ha subordinato la firma al rispetto dell’Azione 10/2023 del Piano di Riequilibrio, cioè alla verifica della regolarità nel pagamento dei tributi locali e delle sanzioni. Gli uffici avevano già ricevuto le comunicazioni relative a IMU, CUP e TARI e si preparavano a chiedere al Palermo la regolarizzazione, definita “condizione necessaria per la stipula della convenzione”.
Ma prima di arrivare a una conclusione definitiva, Patrimonio, Gabinetto e servizio competente pongono una domanda precisa all’Area Tributi: occorre stabilire se “il mancato pagamento delle somme da esse risultanti costituisca una violazione dell’azione 10/2023”.
Il dubbio non è generico. La nota richiama espressamente i contenziosi relativi al CUP e il fatto che, per alcune posizioni, non fossero stati ancora inviati avvisi di accertamento contro i quali il contribuente avrebbe potuto teoricamente proporre ricorso.
DIRITTI DEL PALERMO
È probabilmente il passaggio più interessante dei nuovi documenti.Gli uffici spiegano infatti che la questione è importante perché il Comune deve tenere conto non soltanto degli obblighi derivanti dal Piano di Riequilibrio, ma anche “dei diritti dello stesso concessionario” qualora il Palermo dovesse sollevare eccezioni.
Significa che, almeno il 24 settembre, l’amministrazione non considerava ancora automaticamente equivalente “somma richiesta” e “debito definitivamente ostativo alla firma”.
Era necessario capire quale effetto avessero i procedimenti pendenti e quale fosse la posizione delle somme non ancora cristallizzate attraverso un atto di accertamento impugnabile.
Un tema che assume ancora maggiore rilievo alla luce di quanto Mediagol ha già ricostruito nell’articolo sulla posizione tributaria da oltre 2,5 milioni e sugli effetti che il Comune collega alla firma della convenzione. Una parte degli importi riferiti alla pubblicità risulta infatti interessata da giudizi ancora pendenti.
I nuovi documenti mostrano adesso che questa circostanza era stata individuata dagli stessi uffici comunali come una questione da chiarire prima della comunicazione definitiva al club.
CLUB DISPONIBILE
Nella stessa nota compare poi un elemento nuovo anche sul comportamento del Palermo.Il Comune scrive infatti di confidare nella “dichiarata disponibilità del concessionario a chiudere tutte le partite debitorie”.
Il documento non specifica quando, in quale forma o a quali eventuali condizioni il Palermo FC abbia espresso questa disponibilità. Non consente quindi di affermare che il club abbia riconosciuto integralmente tutte le somme successivamente quantificate dal Comune, né che abbia rinunciato agli eventuali contenziosi.
Consente però di affermare un dato preciso: alla fine di settembre l’amministrazione considerava già dichiarata dal concessionario una disponibilità a definire le partite debitorie.
Ed è proprio mentre registra questa apertura che il Comune chiede ai propri uffici tributari di chiarire quali posizioni siano effettivamente rilevanti ai fini del blocco della convenzione.
CONSIGLIO INFORMATO
Il giorno successivo, 25 settembre, la questione viene portata anche a conoscenza del presidente del Consiglio comunale Giulio Tantillo.Il capo di Gabinetto Sergio Pollicita comunica che l’Area Tributi è stata investita della valutazione sulla “posizione debitoria maturata dalla Società Palermo FC” rispetto alle prescrizioni dell’Azione 10/2023 e specifica che, una volta ottenute le risultanze, avrebbe provveduto a informarne la Presidenza.
A quella data, quindi, l’istruttoria tributaria era ancora aperta.
E mentre il Comune cercava di capire quale effetto attribuire alle singole posizioni fiscali, partiva contemporaneamente un secondo esame: quello sul nuovo PEF consegnato dal Palermo il 23 settembre.
PEF SOTTO ESAME
Il 28 settembre il professor Carlo Amenta, consulente del sindaco, conclude la prima verifica formale della documentazione economico-finanziaria.Il giudizio non è una bocciatura. Il fascicolo viene considerato “sostanzialmente completo” e la documentazione materialmente trasmessa viene ritenuta sufficiente per consentire l’avvio delle successive verifiche. Ma non può ancora essere considerata integralmente regolare.
La relazione precisa inoltre un punto decisivo: questa verifica riguarda presenza, coerenza e regolarità formale degli elaborati, ma non costituisce ancora la valutazione complessiva dell’equilibrio economico-finanziario dell’operazione.
Il tema era già stato approfondito da Mediagol nell’articolo sulle integrazioni richieste dal Comune al PEF, con particolare attenzione ai 257 milioni e ai ricavi.
Gli ultimi atti, letti insieme a quelli tributari, permettono però di collocare quella verifica in una cronologia più ampia: mentre una parte dell’amministrazione valutava se i tributi contestati impedissero la firma, un’altra verificava se il nuovo PEF soddisfacesse realmente tutte le condizioni poste dal Consiglio comunale.
257 MILIONI
Sul Piano economico emergono due questioni considerate sostanziali.La prima riguarda i 256,970 milioni di euro indicati nel modello tra le fonti private. La verifica ricostruisce la cifra: 225,463 milioni derivano da incrementi della riserva sovrapprezzo azioni, mentre altri 31,507 milioni sono costituiti da cassa operativa positiva generata durante la costruzione.
Proprio per questo il Comune chiede che quei 31,507 milioni vengano espressamente qualificati come autofinanziamento e distinti dall’apporto degli azionisti.
È una precisazione significativa anche rispetto alla lettura iniziale del PEF: i circa 257 milioni non possono essere considerati automaticamente tutti capitale immesso dagli azionisti. Gli uffici chiedono infatti una riconciliazione tra equity effettivamente versata, cassa operativa e altre eventuali fonti private.
NODO DEI RICAVI
La seconda incongruenza riguarda LED Screens e Other Visibility.Nella parte descrittiva viene utilizzata una marginalità del 60%, mentre il modello Excel applica il 70%. Nel 2030/31, su 7,3 milioni di ricavi complessivi, il modello considera 2,19 milioni di costi. Con un margine del 60%, invece, i costi arriverebbero a 2,92 milioni, cioè 730 mila euro in più in un solo esercizio.
La verifica preliminare va anche oltre. Se fosse il modello a essere errato, la differenza potrebbe richiedere un ricalcolo di EBITDA, flussi finanziari, VAN e TIR, cioè alcuni degli indicatori centrali utilizzati per misurare la sostenibilità economico-finanziaria dell’operazione.
Il Comune non sostiene che il PEF sia sbagliato. Chiede di stabilire se il 60% sia semplicemente un errore nella documentazione descrittiva oppure se sia il modello economico a dover essere corretto.
DOCUMENTI DA COMPLETARE
La richiesta formale arriva il 1° ottobre.Il Palermo deve integrare l’asseverazione di Hermes Asseverazioni, collegandola espressamente non soltanto al PEF del 19 settembre, ma anche allo schema di convenzione emendato e alla relativa deliberazione consiliare.
Serve poi un confronto anno per anno tra il PEF originario e quello aggiornato, con valori affiancati, scostamenti e spiegazione delle variazioni.
Il Comune richiede inoltre il Quadro Tecnico-Economico analitico, riconciliato con gli investimenti indicati nel PEF e nel modello Excel, e un cronoprogramma finanziario che mostri almeno annualmente gli impieghi per investimenti e le relative fonti.
Anche la matrice dei rischi deve essere allineata. Sul rischio catastrofale identificato come R22, infatti, un allegato parla di allocazione “condivisa”, mentre PEF e descrizione lo pongono prevalentemente a carico del concessionario, salvo l’eventuale rischio residuo non coperto.
Gli allegati trasmessi risultano inoltre non firmati e il Comune chiede di verificarne e completarne la sottoscrizione insieme ai documenti che saranno integrati o sostituiti.
DUE BINARI
La cronologia che emerge dagli atti diventa così particolarmente significativa.Il 24 settembre il Comune chiede se i debiti tributari, soprattutto quelli contestati o non ancora oggetto di accertamento, possano davvero essere considerati automaticamente ostativi alla firma.
Il 28 settembre arriva la verifica preliminare sul PEF.
Il 1° ottobre il club riceve la richiesta ufficiale di integrazione della documentazione economico-finanziaria.
Il 5 ottobre, infine, l’amministrazione quantifica la posizione tributaria e assume la posizione già raccontata da Mediagol: in presenza dei debiti individuati, la convenzione non può essere sottoscritta.
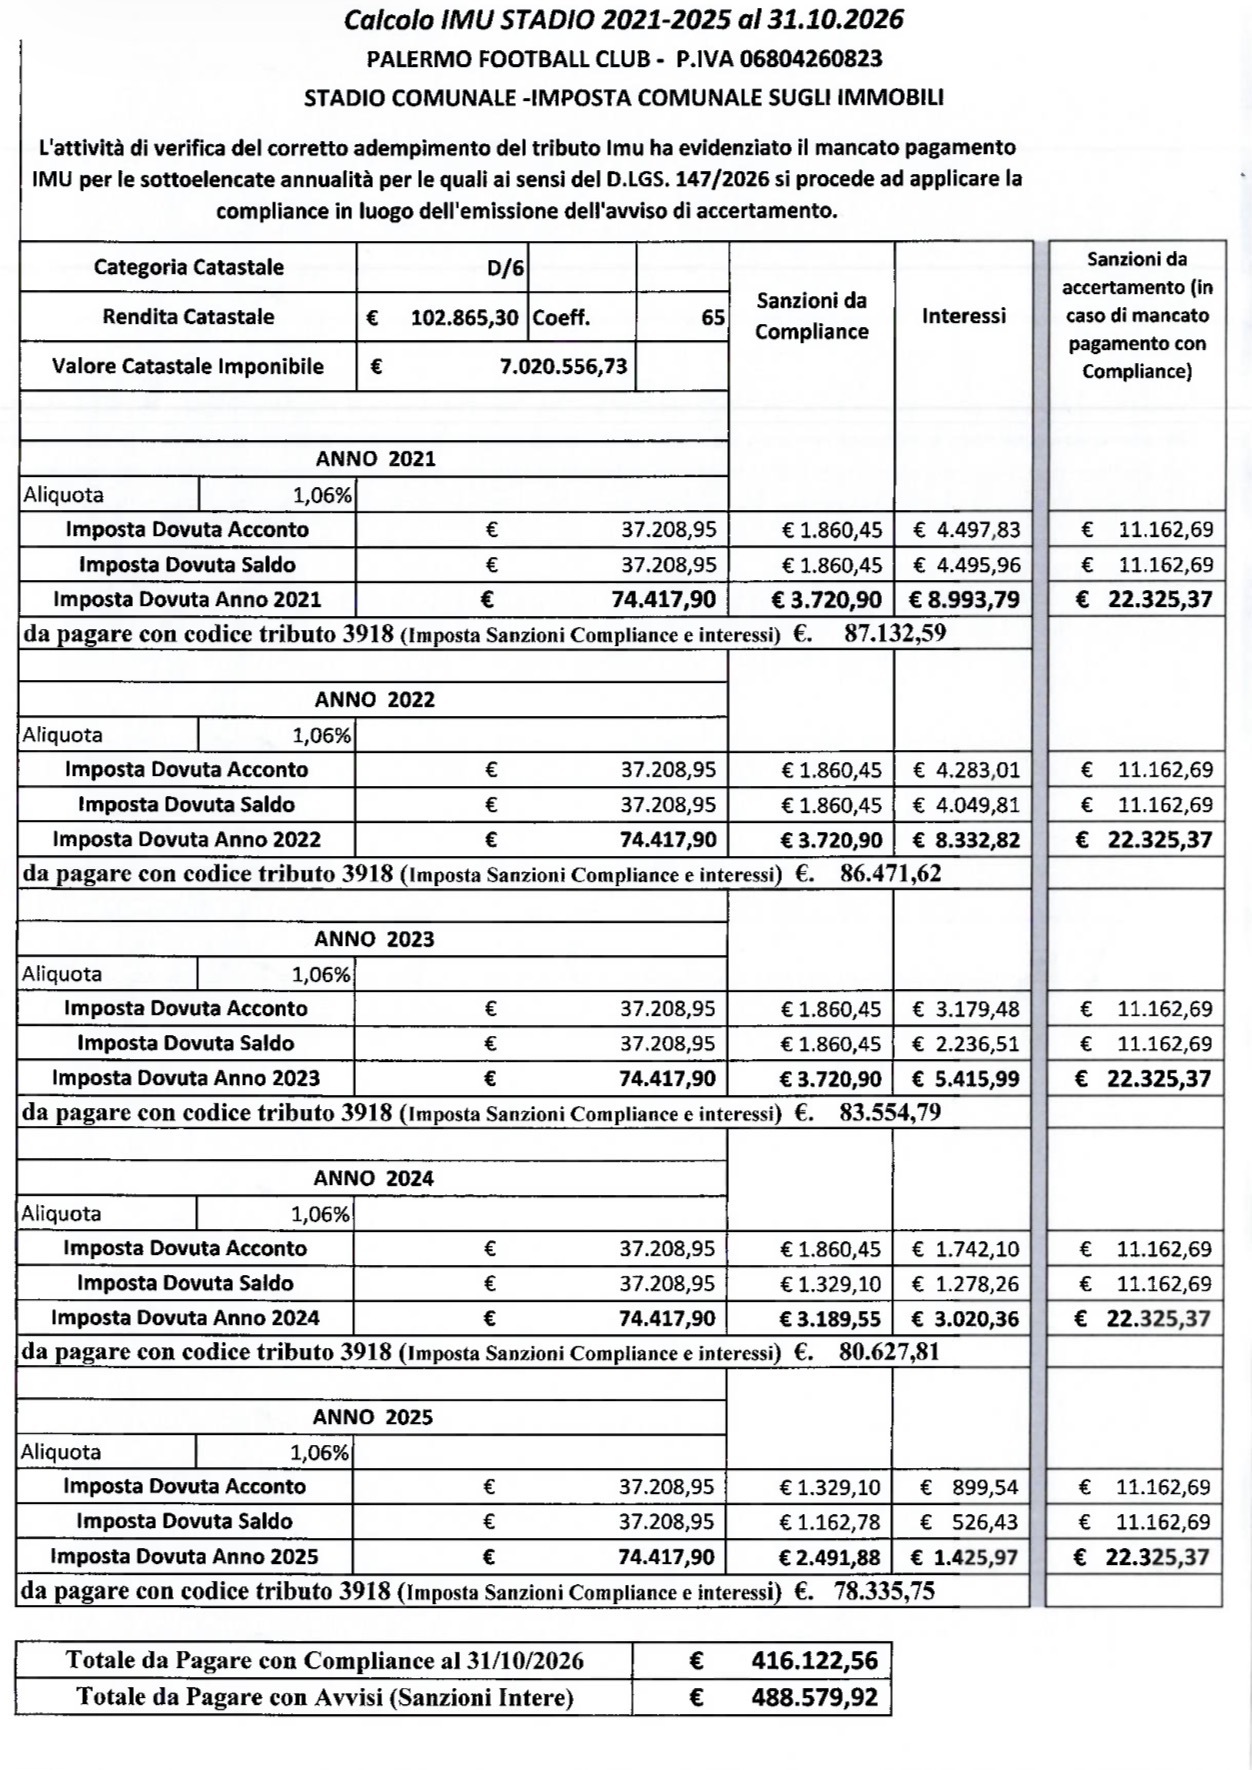
Sul fronte IMU, dopo la correzione di un primo prospetto inviato per errore e riferito a un’altra società, il dato effettivamente riferito al Palermo viene fissato in 416.122,56 euro nella configurazione di compliance.
Sono dunque due percorsi differenti, ma destinati a convergere sulla stessa firma.
COSA MANCA
C’è però un documento che, tra gli atti finora disponibili, non compare: la risposta dell’Area Tributi alla domanda formulata il 24 settembre.Non è quindi possibile ricostruire documentalmente quale valutazione abbia portato l’amministrazione dalla richiesta di chiarimenti sui contenziosi alla successiva affermazione secondo cui l’esistenza dei debiti tributari impedisce la stipula.
Non sappiamo, sulla base dei documenti disponibili, se l’Area Tributi abbia ritenuto irrilevanti i contenziosi ai fini dell’Azione 10/2023, se abbia distinto tra le singole posizioni o se la conclusione finale sia maturata attraverso ulteriori atti che non fanno parte del fascicolo esaminato.
Allo stesso modo, sul fronte PEF, la verifica del 28 settembre chiarisce che quella svolta è soltanto una valutazione preliminare. La vera “valutazione complessiva di merito sulla sostenibilità economico-finanziaria e sulla coerenza del PEF con l’assetto convenzionale definitivamente sottoposto all’Amministrazione” viene espressamente rinviata alla fase successiva, dopo le integrazioni richieste.
FIRMA NON AUTOMATICA
È probabilmente questa la fotografia più completa che emerge dagli ultimi documenti.La regolarizzazione dei tributi è una condizione che il Comune oggi considera necessaria, ma non è l’unico passaggio ancora aperto. Parallelamente devono essere completati gli adempimenti sul PEF e, soprattutto, deve ancora arrivare il giudizio di merito sulla sua sostenibilità complessiva.
Viceversa, il fascicolo dimostra che neppure il nodo tributario è nato come una semplice operazione aritmetica. Prima di formalizzare lo stop, gli stessi uffici comunali si erano interrogati sulla posizione delle somme contestate, sugli accertamenti non ancora emessi e sui diritti del concessionario, registrando al tempo stesso la “dichiarata disponibilità” del Palermo a chiudere le partite debitorie.
La corsa verso il Nuovo Stadio Palermo si gioca quindi su due tavoli che procedono parallelamente: regolarità fiscale e solidità economico-finanziaria della nuova concessione.
E, alla luce degli atti, risolvere uno solo dei due non significa automaticamente poter arrivare alla firma.
© RIPRODUZIONE RISERVATA