

Dossier Stadio Palermo: il documento integrale sul piano economico-finanziario del Palermo FC per la riqualificazione del Renzo Barbera.

VIDEO, ecco l’incredibile stadio del Palermo FC per Euro32
F. IL PIANO ECONOMICO FINANZIARIO
Il PEF del Progetto è stato sviluppato sulla base delle seguenti attività preliminari e assunzioni fondamentali:
-
Studi, ricerche e analisi riferite alla componente Stadio e alla gestione delle funzioni complementari previste all’interno del complesso, utilizzate per definire l’assetto funzionale dell’impianto e il perimetro delle attività generatrici di ricavi, incluse le funzioni non strettamente sportive;
-
attività di benchmark condotte su impianti sportivi comparabili, a livello nazionale e internazionale, finalizzate a confrontare il Progetto con strutture analoghe per caratteristiche dimensionali, funzionali e modello di gestione, al fine di supportare la definizione delle principali assunzioni in termini di utilizzo dell’impianto, mix delle fonti di ricavo e livelli di costo;
-
analisi dei dati storici del Club, relativi al numero di biglietti venduti, agli abbonamenti, ai livelli di affluenza, ai ricavi non-matchday, nonché ai costi operativi sostenuti negli ultimi esercizi, utilizzati come base informativa per la costruzione delle ipotesi prospettiche del PEF.
Fabbisogno Finanziario – Il Progetto prevede un fabbisogno finanziario complessivo pari a circa 382,1 mln €, di cui 330,0 mln € afferenti al piano di investimenti e la restante parte fra oneri e costi finanziari e fabbisogno IVA del Progetto.
Durata della concessione – Coerentemente con la normativa vigente, il Progetto prevede una durata della concessione pari a 90 anni.
Accantonamento Riserve – Al fine di garantire adeguati livelli di solidità finanziaria e di tutela dei finanziatori, il Piano prevede la costituzione di una Debt Service Reserve Account (di seguito “DSRA”) a garanzia ulteriore del servizio del debito.
Struttura Finanziaria – A fronte del fabbisogno finanziario e coerentemente con la necessità di garantire l’equilibrio economico-finanziario del Progetto, è stata prevista una struttura finanziaria che prevede un mix di capitale privato composto da finanziamento bancario e apporto degli azionisti. Come anticipato nelle Premesse, inoltre, è stato ipotizzato che il Progetto beneficerà, al termine del periodo di costruzione, di un contributo pubblico diretto per cassa pari a 70 mln €.
Annualità della concessione – a partire dall’Anno 1 della concessione, le diverse annualità presentate sono state allineate alla cadenza della stagione sportiva calcistica italiana. A tal fine, è stato inserito un Anno 0 di concessione che permetta una transizione fra la potenziale data stimata di firma della concessione e l’inizio della prima stagione sportiva completa all’interno della concessione, ovvero la stagione sportiva 2027/2028.
Costo del Capitale – Il WACC è il tasso medio ponderato di costo del capitale, che rappresenta il rendimento minimo atteso dagli investitori complessivamente intesi (i.e. azionisti e finanziatori) in relazione alla struttura finanziaria del Progetto. Per determinare tale tasso, si è ricorso all’approccio del Capital Asset Pricing Model (di seguito “CAPM”), per il quale in primis occorre determinare il costo del capitale proprio (di seguito “Ke”):
Ke = Rf + βl × MRP
dove:
-
Tasso Risk-Free (di seguito “Rf”): assunto pari al rendimento del titolo di Stato italiano a lungo termine (i.e. BTp Ex. Date 01.03.2072 ISIN: IT0005441883, Fonte: Borsa Italiana), rilevato il 5 maggio 2026;
-
Beta (β): determinato sulla base di un campione di società comparabili operanti mediante concessioni, opportunamente levered secondo la struttura finanziaria del Progetto;
-
In particolare, il Beta è stato determinato a partire dai beta levered osservati per le società del campione di comparabili. Tali Beta sono stati inizialmente de-leveraged al fine di neutralizzare l’effetto della leva finanziaria di ciascun comparable e successivamente re-leveraged in funzione della struttura finanziaria del Progetto;
-
La struttura finanziaria utilizzata nel processo di re-leveraging è pari al D/E medio del periodo di costruzione del Progetto;
-
Di seguito la formula utilizzata per il calcolo del Beta del Progetto:
-
βL = βU × [1 + (1 − t) × D/E]
-
Market Risk Premium (MRP): assunto pari a 4,23%, coerentemente con l’Equity Risk Premium pari a 6,69%, depurato dal Country Risk Premium pari a 2,46%, indicato da Damodaran nella pagina “Country Default Spreads and Risk Premiums” per l’Italia con ultimo aggiornamento al 5 gennaio 2026.
Conseguentemente, occorre determinare il costo del capitale di debito (di seguito “Kd”), determinato prendendo come riferimento il tasso finito utilizzato per il finanziamento bancario senior al netto dello scudo fiscale.
Conseguentemente, utilizzando la struttura finanziaria del Progetto, il WACC viene determinato secondo la seguente formula:
WACC = Ke × E/(D + E) + Kd × (1 − t) × D/(D + E)
Con riferimento alla struttura finanziaria utilizzata ai fini del calcolo del WACC il rapporto tra debito ed equity (D/E) è stato determinato sulla base della leva media del Progetto durante il Periodo di Costruzione. Tale scelta riflette l'effettiva struttura di finanziamento dell'iniziativa nella fase di realizzazione degli investimenti, garantendo la coerenza tra i parametri impiegati nel re-levering del Beta e l'assetto finanziario complessivo assunto nel PEF.
Le assunzioni, così definite, consentono di calcolare il WACC del Progetto, pari a 6,95%. Di seguito, si riassumono i valori alla base del calcolo del WACC:
|
COSTO CAPITALE - WACC |
|
|
Costo Equity - Ke |
7,76% |
|
Costo del Debito – Kd (before tax) |
6,58% |
|
E / (D + E) |
70,90% |
|
D / (D + E) |
29,10% |
|
Aliquota fiscale |
24,00% |
|
Costo Capitale - WACC |
6,95% |
Ipotesi generali
Il PEF del Progetto è stato elaborato sulla base di un insieme coerente di ipotesi generali, ritenute congrue rispetto all’orizzonte temporale di riferimento, alla natura del Progetto e alle prassi comunemente adottate nelle operazioni infrastrutturali comparabili, nel rispetto della normativa vigente.
Il PEF è sviluppato su un orizzonte temporale complessivo di 90 anni, coincidente con la durata della concessione, di cui:
-
3 anni e 1 mese a partire dalla firma della concessione all’apertura dello Stadio, di cui 2 anni e 8 mesi di lavori di demolizione, ricostruzione delle varie sezioni dello Stadio e riqualificazione dell’area circostante (di seguito “Periodo di Costruzione”);
-
86 anni e 11 mesi di piena operatività dello Stadio post-lavori di ammodernamento (di seguito “Periodo di Gestione”).
Inflazione – è stata considerata un’inflazione annua pari al 2%, coerente con le previsioni del Fondo Monetario Internazionale per l’Italia, per tutte le voci di ricavo e costo.
Imposte sul reddito – le aliquote fiscali inserite nel PEF sono state ipotizzate coerentemente con la normativa vigente, applicando le seguenti ipotesi:
-
Aliquota IRES pari al 24% sull’imponibile dell’esercizio;
-
Aliquota IRAP ordinaria della Regione Sicilia pari a 3,90%;
Capitale Circolante – nel PEF sono state assunte le seguenti ipotesi:
-
Giorni di pagamento per i costi operativi pari a 60 giorni;
-
Pagamento a vista degli investimenti;
-
Giorni di incasso per i ricavi pari a 60 giorni al netto dei ricavi da tickets e abbonamenti, Food & Beverage matchday, parcheggio non-matchday e dalla gestione del museo e del club store per i quali è stato previsto l’incasso a vista.
IVA – nel PEF sono state assunte le seguenti aliquote:
-
22% per i ricavi e costi operativi;
-
10,96% per gli investimenti iniziali, aliquota blended determinata tenendo conto della diversa natura delle componenti di investimento, alcune assoggettate ad IVA al 22% e altre al 10%.
-
10% per gli investimenti per manutenzione straordinaria (di seguito “Revamping Capex”).
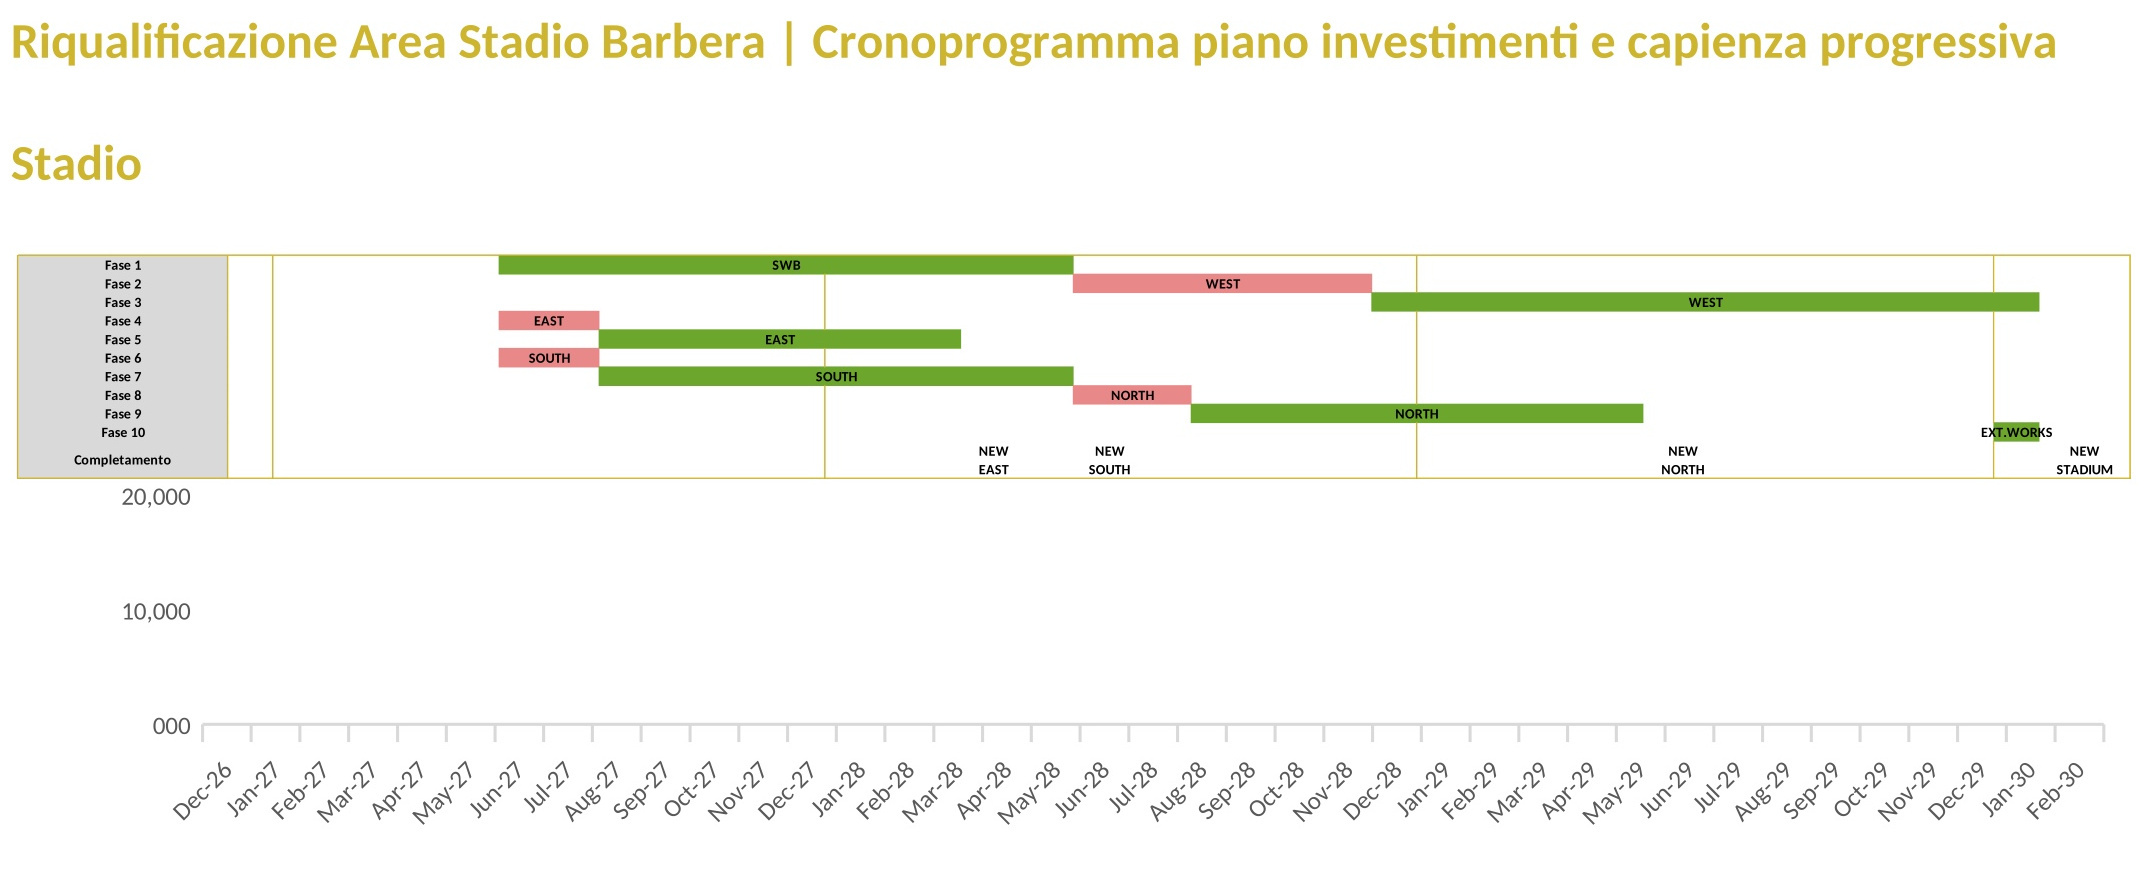
Il piano di investimenti iniziale del Progetto, destinato agli interventi di demolizione, riqualificazione ed ammodernamento dello Stadio, ammonta complessivamente a 330,0 mln €1 ed è stato ipotizzato su un orizzonte temporale pari a 2 anni e 8 mesi2.
Tale programma è stato articolato secondo una logica di cantierizzazione delle diverse sezioni dello Stadio per fasi, con interventi su aree differenti parzialmente sovrapposti fra loro, finalizzata a garantire la continuità dell’utilizzo sportivo dello Stadio durante l’esecuzione dei lavori. In particolare, il piano di investimenti si articolerà secondo le seguenti segmentazioni per sezioni dello Stadio:
-
Demolizione e Ricostruzione Area West – investimento complessivo pari a 146,0 mln € con una durata lavori stimata pari a 20 mesi;
-
Demolizione e Ricostruzione Area East – investimento complessivo pari a 37,6 mln € con una durata lavori stimata pari a 10 mesi;
-
Demolizione e Ricostruzione Area South – investimento complessivo pari a 61,6 mln € con una durata lavori stimata pari a 12 mesi;
-
Demolizione e Ricostruzione Area North – investimento complessivo pari a 61,6 mln € con una durata lavori stimata pari a 12 mesi;
In aggiunta a tali lavori sulle sezioni dello Stadio, il piano di investimenti iniziale prevede inoltre:
-
Un investimento complessivo pari a 19,8 mln €, con durata dei lavori stimata pari a 12 mesi, relativa al rifacimento del museo, del club store, degli uffici amministrativi nonché alla costruzione di temporary facilities (i.e. spogliatoi, area media, hospitality etc.) da utilizzare temporaneamente durante il Periodo di Costruzione;
-
Un investimento pari a 3,4 mln €, con durata dei lavori stimata pari a 6 mesi, relativo alla costruzione del parcheggio.
In aggiunta agli investimenti iniziali, nel PEF sono state considerate delle Revamping Capex pari a circa 6,6 mln € ogni 8 anni (i.e. 2% del piano investimenti iniziale, circa 65,0 mln € durante l’intero arco concessorio) a partire dall’inizio della piena operatività dello Stadio, al fine di manutenere lo Stadio e garantirne appieno le caratteristiche funzionali e qualitative per l’intera concessione.
Struttura finanziaria
Il Progetto presenta un fabbisogno finanziario complessivo durante il Periodo di Costruzione pari a 382,1 mln € afferenti a:
-
Piano investimenti iniziale per 330,0 mln €;
-
Oneri finanziari ed interessi passivi per 15,9 mln €;
-
Fabbisogno IVA per 36,2 mln €;
A fronte di tale fabbisogno finanziario, è stata ipotizzata una struttura finanziaria sostenibile, coerente con gli obiettivi di mantenimento dell’equilibrio economico-finanziario del Progetto e composta dalle seguenti fonti:
-
Finanziamento bancario senior;
-
Finanziamento bancario IVA;
-
Apporto azionisti;
Come anticipato nelle Premesse, inoltre, è stato ipotizzato che il Progetto beneficerà, al termine del periodo di costruzione, di un contributo pubblico diretto per cassa pari a 70 mln €.
Contributo pubblico per cassa diretto – nel PEF è stato considerato il riconoscimento di un contributo pubblico per cassa diretto al termine del periodo di costruzione pari a 70 mln €.
Finanziamento bancario senior – nel PEF è stato previsto il ricorso ad un finanziamento bancario senior per 89,0 mln €, per il cui rimborso è stato ipotizzato un piano di ammortamento variabile in modo tale che per ogni periodo sia rispettato un DSCR target pari a 1,80x. Di seguito si riassumono le principali assunzioni finanziarie ipotizzate nel PEF3:
-
Tenor – pari a 17 anni e 8 mesi, di cui 2 anni e 8 mesi di periodo di disponibilità e 15 anni di rimborso;
-
Tasso di interesse – tasso di interesse annuo finito pari al 6,58%;
-
Upfront fee – pari al 2,00% dell’ammontare totale erogato;
-
Commitment fees – pari all’1,23% dell’ammontare disponibile non erogato;
-
Imposta sostitutiva – pari allo 0,25% dell’ammontare totale erogato;
-
Agency fees – pari a 10.000 € annui da corrispondere per l’intera durata del finanziamento.
Come ulteriore elemento a sostegno della sostenibilità finanziaria del finanziamento bancario senior, nel PEF è stato previsto un accantonamento di riserve di liquidità (i.e. DSRA) periodali pari al servizio del debito dell’anno successivo fino alla fine del periodo di rimborso del finanziamento bancario senior.
Finanziamento bancario IVA – nel PEF è stato ipotizzato inoltre il ricorso ad una linea di debito revolving specifica finalizzata alla copertura del fabbisogno finanziario connesso al deficit di IVA sostenuto durante il Periodo di Costruzione del Progetto, complessivamente pari a 36,2 mln €. Di seguito si riassumono le principali ipotesi assunte nel PEF4:
-
Tasso di interesse – tasso di interesse annuo finito pari al 4,58%;
-
Upfront fee – pari al 2% dell’ammontare totale erogato;
-
Commitment fees – applicata allo 0,53% dell’ammontare disponibile non erogato;
-
Imposta sostitutiva – pari allo 0,25% dell’ammontare totale erogato;
Apporto Azionisti – a copertura dei fabbisogni finanziari residuali del Progetto, è stato stimato un impegno complessivo degli azionisti pari a 256,9 mln €.
Ricavi operativi
Coerentemente con la logica di realizzazione per fasi del Progetto, i ricavi del PEF sono stati strutturati separando le voci di ricavo:
-
Durante il Periodo di Costruzione;
-
Durante il Periodo di Gestione, suddivisi fra ricavi direttamente legati agli eventi calcistici (i.e. ricavi da ticketing ed abbonamenti e Food&Beverage matchday) ed altri ricavi (i.e. concerti, club store etc.) che evidenziano la diversificazione delle fonti di reddito del Progetto e ne riflettono la multifunzionalità, polivalenza e possibilità di utilizzo durante tutto l’anno.
Periodo di costruzione – ricavi operativi
Nel periodo compreso tra il giugno 2027, data di avvio delle attività di costruzione, e il gennaio 2030, data di completamento dell’intervento, la generazione dei ricavi dello Stadio è modellizzata in funzione della sequenza degli interventi di cantierizzazione e della disponibilità parziale e variabile nel tempo delle tribune North, East, South e West.
In tale arco temporale, i ricavi dello Stadio sono riconducibili a:
-
ricavi generati dalle porzioni di Stadio operanti prima dell’intervento;
-
ricavi generati dalle tribune progressivamente completate, secondo la configurazione del nuovo Stadio;
-
ricavi commerciali, di natura trasversale, derivanti dalle attività accessorie rispetto alla vendita dei titoli di accesso, presenti lungo l’intero periodo di costruzione;
-
ricavi generati dal parcheggio una volta completata la costruzione, stimata nel PEF a 6 mesi dall’inizio del Periodo di Costruzione.
I ricavi sono riconosciuti esclusivamente in relazione ai periodi di effettiva operatività delle singole tribune, mentre le componenti riconducibili alle tribune riqualificate sono contabilizzate a partire dalla data di completamento dei relativi lavori, in modo proporzionale alla durata residua del periodo di costruzione. Per quanto riguarda i ricavi sulle tribune utilizzate prima della loro demolizione, sono stati utilizzati i dati storici come base per la stima dei dati finanziari prospettici.
L’allocazione temporale dei ricavi avviene esclusivamente per il periodo di effettiva operatività, fino all’avvio delle relative attività di demolizione e ricostruzione;
Tale impostazione consente di rappresentare in modo coerente la progressiva riduzione della capacità operativa dello Stadio durante la fase di costruzione.
Parallelamente, nel periodo di costruzione una quota dei ricavi è generata dalle tribune progressivamente completate e riattivate, a seguito del completamento delle singole fasi di intervento.
Le assunzioni adottate sono le seguenti:
-
riconoscimento dei ricavi a partire dalla data di completamento e riattivazione funzionale di ciascuna tribuna, applicando i ricavi unitari previsti per la configurazione a regime del nuovo Stadio;
-
ponderazione dei ricavi in funzione della capacità effettivamente resa disponibile e del periodo di apertura nel corso della fase di costruzione.
Periodo di gestione – ricavi operativi
A partire dal 1° febbraio 2030, lo Stadio opera nella sua configurazione definitiva e a regime. In tale fase, i ricavi sono generati dalla piena attivazione delle funzioni sportive, commerciali e di intrattenimento previste dal Progetto e si sviluppano lungo l’intera durata della gestione (86 anni e 11 mesi).
Ticketing ed abbonamenti – I ricavi per ticketing ed abbonamenti sono generati in occasione degli eventi sportivi ospitati dallo Stadio e sono stati determinati sulla base della capacità complessiva dello Stadio, del mix tra abbonamenti stagionali e biglietti match-by-match e della differenziazione dei prezzi per categoria di posto e tipologia di evento.
Food & Beverage matchday – I ricavi da Food & Beverage matchday derivano dalla vendita di prodotti alimentari e bevande all’interno dello Stadio. Tali ricavi sono stati stimati sulla base delle presenze attese, della spesa media per persona attesa, della percentuale di spettatori che fruiranno dei servizi di Food & Beverage. Sulla base delle stime effettuate, durante la stagione sportiva 2030/2031 post-ricostruzione si prevedono dei ricavi da Food & Beverage matchday pari a 3,3 mln €.
Club store – I ricavi da club store sono connessi alla vendita di merchandising ufficiale all’interno dello Stadio e risultano correlati ai flussi complessivi di visitatori e tifosi nel corso dell’anno. Sulla base delle stime effettuate, durante la stagione sportiva 2030/2031 post-ricostruzione si prevedono dei ricavi pari a 2,6 mln €, tenuto conto del miglioramento dell’esperienza complessiva legato al nuovo Stadio e del rafforzamento dell’engagement della fanbase.
Museo – I ricavi da Museo derivano dalla gestione del museo dello Stadio quale spazio espositivo permanente dedicato alla storia sportiva e all’identità del Club. La stima è effettuata assumendo un ricavo annuo post-ricostruzione durante la stagione sportiva 2030/2031 pari a 0,3 mln €, in relazione alla strutturazione dell’offerta museale integrata con lo Stadium Tour, alla continuità di apertura nel corso dell’anno e al rafforzamento dell’attrattività dell’impianto come destinazione di visita anche al di fuori delle giornate di gara.
Eventi non-matchday – Gli eventi non-matchday comprendono l’insieme delle attività ospitate all’interno dello Stadio al di fuori delle giornate di gara, quali eventi corporate, conferenze, meeting, iniziative leisure e utilizzi continuativi degli spazi dedicati. La struttura dei ricavi riflette prevalentemente modelli di utilizzo degli spazi basati su fees e/o revenue share, con un livello di operatività calibrato sulla domanda effettivamente intercettabile e sulla natura multifunzionale dell’infrastruttura. È stato stimato un ricavo annuo nella stagione 2030/2031 post-ricostruzione pari a 1,0 mln €.
Concerti – I ricavi da concerti ed eventi musicali sono generati dall’ospitalità di manifestazioni di grande richiamo, previste prevalentemente nel periodo estivo e compatibilmente con la programmazione sportiva e le esigenze di manutenzione del campo di gioco. Nel PEF tali ricavi sono stimati assumendo un ricavo annuo post-ricostruzione per la stagione sportiva 2030/2031 pari a 0,8 mln €, in relazione al ruolo dello Stadio come sede di riferimento a livello regionale, alla disponibilità del calendario e alla presenza di operatori e promoter attivi sul territorio.
Naming rights – I ricavi da naming rights derivano dalla concessione dei diritti di denominazione dello Stadio a un soggetto terzo nell’ambito di un accordo di sponsorizzazione di medio-lungo periodo. Nel PEF tali ricavi post-ricostruzione per la stagione sportiva 2030/2031 sono stimati per 2,5 mln €. La stima è assunta in relazione al posizionamento del nuovo Stadio quale infrastruttura moderna e multifunzionale, alla visibilità garantita su base continuativa e al potenziale interesse di sponsor di profilo nazionale e internazionale, anche in considerazione del supporto reputazionale del City Football Group.
LED screens e other visibility – I ricavi da LED screens e da altre forme di visibilità commerciale riflettono la vendita di spazi pubblicitari esclusivamente all’interno dello Stadio, utilizzati durante gli eventi sportivi e in altri momenti di utilizzo dell’impianto. Nel PEF sono assunti:
-
6,4 mln € per LED screens per la stagione sportiva 2030/2031 post-ricostruzione;
-
0,9 mln € per other visibility per la stagione sportiva 2030/2031 post-ricostruzione.
Tali valori sono assunti in relazione alla dotazione tecnologica prevista, alla continuità di esposizione del brand durante eventi matchday e non‑matchday e alla strutturazione di un’offerta di visibilità articolata su più asset (schermi LED, superfici statiche, integrazione nelle aree hospitality), coerentemente con un posizionamento competitivo dello Stadio nel mercato della sponsorship.
Ricavi da parcheggio non‑matchday – I ricavi da parcheggio nei giorni non di gara derivano dall’utilizzo ordinario delle aree di sosta a servizio dello Stadio in assenza di eventi sportivi. La stima è effettuata in funzione della capacità disponibile e dei livelli medi di utilizzo delle aree di sosta in condizioni di esercizio ordinario.
Costi Operativi
Coerentemente con la logica di realizzazione per fasi del Progetto, i costi operativi del PEF sono stati strutturati separando le voci di costo:
-
Durante il Periodo di Costruzione;
-
Durante il Periodo di Gestione (i.e. piena operatività del Progetto successiva all’inaugurazione completa del nuovo Stadio), suddivisi fra costi diretti e costi indiretti.
Periodo di Costruzione – costi operativi
Nel periodo di costruzione, i costi operativi riflettono la coesistenza tra porzioni di Stadio temporaneamente operative e aree interessate dalle attività di cantiere.
Le principali categorie di costo considerate, basate su stime storiche e sostenute in continuità per l’intero Periodo di Costruzione, sono le seguenti:
Costi stadio - La voce Costi Stadio include i costi direttamente connessi all’organizzazione e alla gestione operativa delle giornate di gara. In tale ambito rientrano i costi per i servizi di stewarding e sicurezza, le commissioni di biglietteria, le attività di Health & Safety (H&S) e, più in generale, tutte le componenti di costo necessarie a garantire il corretto svolgimento dell’evento sportivo in conformità agli standard operativi e di sicurezza richiesti. E’ inoltre incluso in tale voce beneficio pari a circa 0,3 mln € annui derivante dall’esenzione fiscale per tributi locali.
Costi commerciali - I costi commerciali comprendono le componenti di costo principalmente riconducibili alle attività di hospitality e di valorizzazione commerciale dello Stadio. In particolare, tali costi includono i servizi di catering, il personale di accoglienza e i servizi di hospitality e, in presenza di ricavi da advertising, le relative commissioni commerciali. La voce riflette pertanto i costi funzionali al supporto delle attività commerciali e promozionali connesse all’utilizzo dell’impianto.
Al termine del periodo di costruzione, tali linee di costo cessano e risultano sostituite dalle voci di costo riferite alla configurazione di piena operatività dello Stadio.
Costi da parcheggio non‑matchday – Costi diretti relativi alla gestione operativa del parcheggio sostenuti a partire dalla fine del completamento dell’investimento, stimata nel PEF a 6 mesi dall’inizio del Periodo di Costruzione.
Polizza Fidejussoria – Tali costi relativi alla garanzia ex. articolo 12 della Convenzione pari al 10% del valore del costo degli investimenti al netto del contributo pubblico (i.e. 260 mln €), assumendo un costo annuo pari all’1% dell’importo garantito, con riduzione progressiva al completamento dei lavori.
Costi assicurativi – Tali costi sono relativi alla sottoscrizione di una polizza catastrofale con massimale minimo pari a 5 mln € per un ammontare pari a 60 mila € annui.
Periodo di Gestione - Costi Diretti
A partire dal 1° febbraio 2030, lo Stadio opera nella propria configurazione definitiva. In tale fase, i costi operativi sono determinati applicando margini di incidenza sui ricavi specifici per ciascuna linea di attività.
Le principali voci di costo considerate sono le seguenti:
Ticketing ed abbonamenti – I costi da ticketing e abbonamenti tengono conto esclusivamente dei costi giorno gara direttamente connessi alla vendita dei titoli di accesso, riconducibili ai seguenti driver: presidi operativi, attività di biglietteria, personale di accoglienza, catering operativo, smaltimento dei rifiuti, servizi di assistenza sanitaria e servizi di assistenza antincendio.
Food & Beverage matchday - I costi associati alla linea di ricavo Food & Beverage matchday riflettono i modelli prevalenti di gestione Food&Beverage negli stadi, nei quali il servizio è appaltato a operatori terzi e il margine operativo è principalmente in capo all’operatore. In tale contesto, la marginalità considera esclusivamente i meccanismi di monetizzazione in capo allo Stadio, riconducibili alla revenue share sulle vendite derivanti dall’attività di Food & Beverage. Sulla base delle stime effettuate, durante la stagione sportiva 2030/2031 post-ricostruzione si prevedono dei costi operativi da Food & Beverage matchday pari a 2,6 mln €.
Club store – Tali costi sono associati alla gestione operativa del club store e tengono conto esclusivamente del costo del merchandise, direttamente connesso alla vendita dei prodotti ufficiali all’interno del punto vendita dello Stadio. Sulla base delle stime effettuate, durante la stagione sportiva 2030/2031 post-ricostruzione si prevedono dei costi operativi da club store pari a 2,1 mln €.
Museo – Tali costi sono afferenti ai costi direttamente connessi alla gestione operativa del museo, fra cui il costo del museum manager, personale di guida, personale di front desk per la biglietteria e attività di marketing dedicate alla promozione del museo. Sulla base delle stime effettuate, durante la stagione sportiva 2030/2031 post-ricostruzione si prevedono dei costi operativi per il museo pari a 0,2 mln €.
Eventi non-matchday – Tali costi sono relativi ai costi diretti di gestione nonché ai costi commerciali a carico del Club afferenti all’organizzazione di eventi corporate, conferenze, meeting e iniziative leisure. Sulla base delle stime effettuate, durante la stagione sportiva 2030/2031 post-ricostruzione si prevedono dei costi operativi per tali eventi non-matchday pari a 0,3 mln €.
Concerti – I costi associati ai concerti tengono conto esclusivamente dei costi direttamente connessi alla gestione operativa degli eventi musicali, riconducibili principalmente alle seguenti componenti: coperture assicurative, servizi di pubblica sicurezza e attività di logistica giornaliera necessarie allo svolgimento degli eventi. Sulla base delle stime effettuate, durante la stagione sportiva 2030/2031 post-ricostruzione si prevedono dei costi operativi per concerti pari a 0,1 mln €.
Naming rights – I costi associati ai naming rights sono relativi a costi di natura commerciale, quali le commissioni di vendita, nonché i costi di attivazione e marketing connessi alla valorizzazione del diritto di denominazione dello Stadio e al mantenimento degli accordi di sponsorizzazione nel tempo. Sulla base delle stime effettuate, durante la stagione sportiva 2030/2031 post-ricostruzione si prevedono dei costi operativi per naming rights pari a 0,3 mln €.
LED screens e other visibility – Tali costi sono relativi a costi commerciali, incluse le commissioni di vendita, nonché ai costi di attivazione, marketing ed infrastrutturali relativi alla vendita dei diversi spazi pubblicitari all’interno dello Stadio (i.e. schermi LED, superfici statiche, sezioni dedicate alle aree hospitality), al fine di garantirne la corretta operatività, visibilità e piena valorizzazione. Sulla base delle stime effettuate, durante la stagione sportiva 2030/2031 post-ricostruzione si prevedono dei costi operativi per LED screens e other visibility pari a 2,2 mln €.
Periodo di Gestione - Costi Indiretti
Nel PEF sono stati assunti anche i seguenti costi indiretti, necessari ai fini del Progetto, i quali presentano una natura trasversale e non allocabile ad una specifica attività.
Costi stadio – Tale voce ricomprende l’insieme dei costi operativi necessari a garantire il funzionamento ordinario e continuativo dell’impianto nella sua configurazione a regime. Tali costi includono le componenti legate alla struttura organizzativa dedicata alla gestione dello stadio, ai servizi di facility management e manutenzione degli impianti, alle utenze, ai servizi generali e ai tributi locali, nonché alle attività di sicurezza, stewarding, gestione del terreno di gioco, sistemi tecnologici, coperture assicurative e funzioni di compliance.
All’interno della voce sono inoltre inclusi i costi a supporto delle attività commerciali e di valorizzazione dello stadio, nonché una componente di contingency finalizzata a coprire eventuali imprevisti operativi. L’ammontare complessivo riflette un approccio prudenziale, coerente con la dimensione, la complessità e il livello qualitativo dell’infrastruttura, nonché con gli standard operativi richiesti per uno stadio di nuova generazione.
Sulla base delle stime effettuate, durante la stagione sportiva 2030/2031 post-ricostruzione si prevedono dei costi indiretti per lo stadio pari a 9,2 mln €, che si riducono a 8,9 mln € a fronte del beneficio pari a circa 0,3 mln € annui derivante dall’esenzione fiscale per tributi locali.
Canone annuo di concessione – Canone definito con il Concedente relativo alla concessione, pari a 0,8 mln € annui, inflazionato, e con decorrenza a partire dall’inizio del Periodo di Gestione. Ai fini della predisposizione del PEF, la rivalutazione del canone è stata calcolata a decorrere dal quinto anno applicando un tasso di rivalutazione stimato pari a 2,7% e con cadenza quadriennale. Si segnala inoltre che, durante il periodo di costruzione, è previsto un canone annuo pari a circa 350 mila €, il cui impatto risulta ampiamente compensato dagli effetti degli adeguamenti ISTAT non considerati nel PEF per gli anni successivi. Tale canone non è stato previsto nel PEF come costo operativo fino all’anno 71, in quanto in compensazione dei 72 mln € anticipati come contributo indiretto dal Comune, mentre a partire dall’anno 72 fino a fine concessione si stima un costo operativo complessivo pari a circa 25,3 mln €. Sotto il profilo finanziario, come anticipato nelle Premesse, il canone fino all’anno 71 non determina alcun esborso monetario, poiché non verrà corrisposto per cassa durante il periodo di riferimento, essendo valorizzato quale componente del contributo pubblico indiretto previsto nell’ambito del Progetto. Sotto il profilo economico, pur potendo il canone fino all’anno 71 essere astrattamente rappresentato come costo periodale di competenza, dovrebbe contestualmente essere rilevato, secondo il medesimo principio di competenza economica, il corrispondente beneficio derivante dalla mancata corresponsione dello stesso. Ne consegue che i due effetti economici, di segno opposto e riferiti ai medesimi periodi, si neutralizzano reciprocamente, determinando una sostanziale invarianza dell’EBITDA e, più in generale, dell’equilibrio economico-finanziario rappresentato nel PEF.
Costi da parcheggio non‑matchday – Tali costi sono relativi sia ai costi direttamente connessi alla gestione operativa del parcheggio nei giorni di utilizzo ordinario sia ai costi fissi necessari a garantire la disponibilità e il funzionamento continuativo delle aree di sosta al di fuori delle giornate di gara.
Polizza Fidejussoria – Tali costi relativi alla fidejussione necessaria ex. articolo 12 della Convenzione da sottoscrivere post-collaudo pari a 2,4 mln € per l’intera durata della Concessione, pari a tre annualità del canone annuo di Concessione, assumendo un costo annuo pari all’1% dell’importo garantito.
Costi assicurativi – Tali costi sono relativi alla sottoscrizione di una polizza catastrofale con massimale minimo pari a 5 mln € per un ammontare pari a 60 mila € annui.
La valutazione dell’equilibrio economico-finanziario
Ai fini della definizione di equilibrio economico-finanziario, si può mutuare la definizione presente nel decreto legislativo 36/2023 (di seguito “Codice degli Appalti”), così come largamente accettata dalla prassi metodologica, il quale la definisce come “contemporanea presenza delle condizioni di convenienza economica e sostenibilità finanziaria”. Tuttavia, non viene fornita nel Codice degli Appalti una definizione di “convenienza economica" e "sostenibilità finanziaria”. Nel contesto del Progetto, dunque, si è ritenuto ragionevole far riferimento a quanto indicato dalle Linee Guida ANAC n. 9 (di seguito “Linee Guida ANAC”), riconosciute quale prassi consolidata nel mercato.
Indicatori di Equilibrio Economico | Convenienza economica
Secondo le Linee Guida ANAC, la convenienza economica si verifica quando:
• Il TIR di progetto è prossimo al WACC – approccio asset side;
• Il TIR dell’azionista è prossimo al Ke – approccio equity side.
Nel contesto del Progetto, si è utilizzato un approccio asset side incentrato sui flussi di cassa operativi (di seguito “FCFO”) generati dal Progetto, esprimendone la redditività attraverso il TIR di progetto, indicatore di riferimento fra i più accreditati per la misurazione del valore economico generato.
In particolare, il TIR di progetto individua il tasso di attualizzazione (k) che azzera il valore attuale netto (di seguito “VAN”) degli FCFO prospettici attesi e, pertanto, esprime la soglia massima di costo del capitale sostenibile dal Progetto. Esso è determinato come:
VAN = Σ [FCFOt / (1 + k)t] = 0
Il confronto tra TIR e WACC consente una verifica immediata della sussistenza della convenienza economica del Progetto.
Indicatori di Equilibrio Finanziario | Bancabilità
La condizione di sostenibilità finanziaria del Progetto è verificata attraverso l’analisi di uno specifico indicatore di copertura (cover ratio), finalizzato a misurare la capacità dei flussi di cassa operativi di far fronte alle obbligazioni finanziarie lungo l’orizzonte di riferimento, ossia il DSCR, che esprime, per ciascun periodo di analisi, il grado di copertura del servizio del debito, composto da quota capitale (Ct) e quota interessi (It) da parte dei flussi di cassa operativi (FCt) generati dal Progetto.
DSCRT = FCt / (Ct + It)
Generalmente il DSCR è determinato su base periodica (annua o semestrale). Valori superiori all’unità si riscontrano laddove i flussi di cassa risultino adeguati a sostenere il servizio del debito, mentre valori inferiori segnalano una capacità insufficiente di far fronte agli impegni finanziari.
Equilibrio economico-finanziario del PEF
Il PEF restituisce i seguenti indicatori di equilibrio economico-finanziario:
-
TIR di progetto: il PEF prevede un TIR di progetto pari al 7,05%. Tale valore risulta in linea con la redditività attesa per progetti di simile rischio, misurati in termini di costo medio ponderato del capitale;
-
DSCR minimo: il PEF prevede il rimborso del finanziamento sulla base di un DSCR minimo pari a 1,80x. Tale valore del DSCR è ben al di sopra delle soglie minime richiamate dalla relazione illustrativa al contratto standard di concessione ANAC-MEF, pari a 1,20x-1,30x, in quanto fattorizza la maggiore rischiosità che viene percepita dagli istituti creditizi in progetti similari rispetto a progetti cosiddetti “availability payment”.
© RIPRODUZIONE RISERVATA